Apa itu fasilitas pinjaman perumahan karyawan BUMN dan siapa yang berhak menerimanya?
Fasilitas pinjaman perumahan karyawan BUMN adalah benefit pembiayaan rumah dari perusahaan negara, bank, atau lembaga jaminan sosial. Karyawan memakainya untuk membeli rumah, menutup uang muka, atau merenovasi hunian dengan bunga lebih ringan. Plafon dan syaratnya berbeda antarperusahaan, sehingga HRD menjadi sumber rujukan pertama.
Daftar isi Tampilkan Sembunyikan
Perum Jamkrindo memberi contoh yang konkret. Perusahaan itu menawarkan plafon pembiayaan rumah hingga Rp700 juta dengan bunga tetap selama 20 tahun. Selain itu, karyawan boleh memilih rumah tapak atau rumah susun siap huni. Sementara itu, SMF menyalurkan pembiayaan jangka menengah dan panjang bagi karyawan prasejahtera PNM. Skema tersebut menunjukkan bahwa setiap BUMN meracik benefit perumahan bersama mitra yang berbeda.
Jalur lain yang sangat populer adalah Manfaat Layanan Tambahan (MLT) dari BPJS Ketenagakerjaan. MLT mencakup empat jenis fasilitas: KPR, PUMP, PRP, dan FPPP/KK. PUMP berarti pinjaman uang muka perumahan, sedangkan PRP berarti pinjaman renovasi perumahan. Adapun FPPP/KK melayani pengembang yang membangun rumah bagi pekerja. Program ini menawarkan bunga lebih ringan daripada bunga komersial dengan tenor panjang.
Besaran fasilitas MLT cukup jelas. Plafon KPR mencapai Rp500 juta, PUMP Rp150 juta, dan PRP Rp200 juta. Selanjutnya, bunga KPR nonsubsidi, PUMP, dan PRP mengikuti BI Repo Rate ditambah maksimal lima persen. BI Repo Rate adalah suku bunga acuan Bank Indonesia yang bergerak mengikuti kebijakan moneter. Oleh karena itu, karyawan perlu memantau cashflow bulanan sebelum menetapkan besaran cicilan.
Struktur bunga menentukan beban jangka panjang. Bunga tetap selama 20 tahun terbilang langka, karena kredit konvensional biasanya mengunci bunga hanya beberapa tahun. Setelah masa itu berakhir, bunga mengambang mengikuti pasar dan cicilan bisa naik. Namun, skema fixed rate yang panjang memberi kepastian anggaran bagi keluarga. Karena itu, karyawan perlu menanyakan masa bunga tetap sebelum menandatangani akad.
Selain bunga, pemberi kredit menjalankan due diligence terhadap pemohon. Prosesnya dimulai dengan pengajuan kredit dan verifikasi awal lewat SLIK OJK. Bank kemudian menilai penghasilan dan menghitung rasio cicilan. Praktik perbankan umumnya menjaga cicilan pada kisaran sepertiga penghasilan bulanan, meski kebijakan tiap bank berbeda. Akibatnya, karyawan bergaji besar pun tetap perlu menghitung seluruh kewajiban lain.
Bagaimana praktik pembiayaan rumah karyawan BUMN berjalan di lapangan?
Kasus Peruri pada 2017 memberi gambaran nyata. Perusahaan itu menggandeng BTN dan BPJS Ketenagakerjaan agar karyawan memperoleh kredit rumah lewat MLT. Program tahap pertama membidik 1.500 karyawan. Selain itu, Peruri menyiapkan lahan Yayasan Pegawai seluas 2,3 hektare di Karawang. Dengan demikian, perusahaan tidak hanya membantu dana, tetapi juga menyediakan lokasi hunian.
Pembagian peran dalam program itu patut dicermati. BPJS Ketenagakerjaan menempatkan dana deposito di BTN secara bertahap sesuai kebutuhan penyaluran KPR dan PRP. Angka harga dan bunga pada program 2017 tidak berlaku lagi sebagai acuan hari ini. Namun, polanya tetap relevan. Perusahaan mengatur lahan dan seleksi karyawan, bank mengelola kredit, sedangkan BPJS menyediakan dana.
Praktisi pembiayaan juga melihat peluang yang luas. Menurut Wisto Prihadi, Direktur Utama BRI Finance, lembaganya siap bekerja sama dengan SMF dan institusi BUMN lain. Pernyataan itu mengindikasikan bahwa lembaga pembiayaan membuka ruang bagi skema serupa di perusahaan negara lain. Karena itu, karyawan BUMN yang belum mengetahui benefit perumahan di kantornya sebaiknya menanyakan hal tersebut ke bagian kesejahteraan.
Data terbaru menunjukkan minat yang kuat. Hingga September 2026, BPJS Ketenagakerjaan menyalurkan Rp2,22 triliun untuk 1.026 unit pembiayaan KPR, PUMP, dan PRP. Selain itu, 124 pengembang membangun 14.087 unit rumah lewat skema ini. Lembaga itu juga menggelar Pekan MLT Perumahan pada 19–23 Oktober 2026 di 11 kantor wilayah.
Berapa plafon, tenor, dan bunga pinjaman perumahan lewat MLT BPJS Ketenagakerjaan?
Tabel berikut merangkum empat fasilitas MLT yang paling sering menjadi rujukan karyawan.
| Jenis Fasilitas | Fungsi | Plafon | Tenor Maksimal | Bunga / Catatan |
| KPR MLT | Membeli rumah tapak atau rumah susun, termasuk over kredit | Rp500 juta | 30 tahun | BI Repo Rate + maksimal 5% (nonsubsidi) |
| PUMP | Membayar sebagian atau seluruh uang muka | Rp150 juta | 15–30 tahun (sumber berbeda) | BI Repo Rate + maksimal 5% |
| PRP | Merenovasi rumah bersertifikat atas nama peserta atau pasangan | Rp200 juta | 15 tahun | BI Repo Rate + maksimal 5% |
| FPPP/KK | Kredit konstruksi bagi pengembang perumahan pekerja | Hingga 80% nilai konstruksi (di luar tanah) | 5 tahun | Mengikuti ketentuan BPJS Ketenagakerjaan |
Tabel menunjukkan perbedaan fungsi tiap fasilitas. KPR membiayai pembelian, PUMP menutup uang muka, dan PRP memperbaiki rumah yang sudah ada. KPR MLT berlaku untuk rumah tapak maupun rumah susun, termasuk pengalihan KPR umum. PRP mensyaratkan sertifikat tanah atas nama peserta atau pasangan. Selain itu, pengembang peserta dapat mengakses FPPP/KK hingga 80 persen nilai konstruksi dengan tenor maksimal lima tahun.
Sumber berbeda menyebut tenor PUMP yang tidak seragam. Satu sumber menyebut tenor maksimal 15 tahun, sedangkan sumber lain menyebut hingga 30 tahun. Oleh karena itu, pemohon perlu meminta angka final dari bank penyalur. Selain itu, peserta berkepesertaan minimal 10 tahun boleh memakai 30 persen saldo JHT sebagai bagian dari skema uang muka.
Bagaimana simulasi KPR dan uang muka untuk karyawan BUMN?
Simulasi sederhana membantu menguji kecocokan harga rumah dengan plafon. Ambil contoh Graha Agung Merjosari Tahap 4 Tipe 65/72, dengan harga mulai Rp800 juta. Uang muka minimal 35 persen setara Rp280 juta. Dengan demikian, kebutuhan plafon bank mencapai Rp520 juta, melampaui batas KPR MLT sebesar Rp500 juta.
Ada dua jalan keluar yang masuk akal. Pertama, pembeli menaikkan uang muka menjadi sekitar Rp300 juta agar plafon turun ke Rp500 juta. Kedua, pembeli memadukan PUMP, yang mencapai maksimal Rp150 juta, dengan dana pribadi untuk uang muka. Angka ini bersifat ilustrasi, sehingga keputusan akhir tetap berada pada penilaian bank.
Bagaimana cara mengajukan pinjaman perumahan karyawan BUMN, lengkap dengan syaratnya?
Syarat berikut berlaku untuk MLT BPJS Ketenagakerjaan. Perusahaan Anda bisa menambah ketentuan internal.
- Masa kepesertaan. Peserta harus terdaftar di program JHT minimal satu tahun.
- Kepatuhan perusahaan. Perusahaan harus tertib administrasi kepesertaan dan iuran. Compliance data karyawan menjadi faktor penentu kelancaran verifikasi.
- Status kepemilikan rumah. KPR dan PUMP menyasar pekerja yang belum memiliki rumah, sedangkan PRP melayani pemilik rumah.
- Dokumen agunan renovasi. Pemohon PRP membuktikan sertifikat tanah atas nama peserta atau pasangan.
- Riwayat kredit bersih. Bank memeriksa pemohon lewat SLIK OJK sejak tahap awal.
- Satu pengajuan per pasangan. Jika suami dan istri sama-sama peserta, hanya salah satu yang mengajukan, dan hanya satu kali.
- Dana uang muka. Siapkan dana pribadi, PUMP, atau saldo JHT sesuai ketentuan masa kepesertaan.
Langkah pengajuannya sebagai berikut:
- Tanyakan kebijakan pinjaman perumahan kepada HRD atau bagian kesejahteraan karyawan.
- Pilih rumah dari pengembang mitra yang harganya sesuai plafon.
- Ajukan kredit lewat bank penyalur. Peserta juga bisa mengajukan KPR, kredit renovasi, dan kredit konstruksi di BTN lewat aplikasi Jamsostek Mobile (JMO).
- Ikuti verifikasi SLIK OJK dan penilaian bank atas penghasilan serta agunan.
- Tandatangani akad setelah bank menyetujui pembiayaan.
Pertanyaan apa yang sering muncul seputar renovasi, uang muka, dan pajak pinjaman perumahan?
Apakah pinjaman renovasi rumah BPJS bisa diajukan lewat BTN?
Bisa, selama pemohon memenuhi syarat MLT. Fitur PRP di JMO memberi plafon maksimal Rp200 juta dengan tenor hingga 15 tahun. Menurut Agus Susanto, Direktur Utama BPJS Ketenagakerjaan, PRP melayani pekerja yang sudah memiliki rumah dengan bunga yang sangat rendah. Informasi resmi tentang produk renovasi BSI untuk skema ini belum kami temukan. Karena itu, pemohon perlu bertanya langsung ke bank tersebut.
Berapa plafon dan fungsi pinjaman uang muka perumahan?
PUMP membantu pembiayaan sebagian atau seluruh uang muka untuk rumah tapak maupun rumah susun. Namun, plafonnya maksimal Rp150 juta. Jika uang muka rumah melebihi angka itu, pembeli menutup selisihnya dengan dana sendiri.
Apakah bunga pinjaman perumahan karyawan BUMN terkena pajak?
Pertanyaan ini perlu kehati-hatian. Bunga pinjaman perusahaan yang lebih rendah dari pasar termasuk kenikmatan yang berkaitan dengan pekerjaan. Lalu, perusahaan menghitung, memotong, dan menyetor pajak fasilitas semacam itu lewat mekanisme PPh 21. Ketentuan tersebut menyasar pinjaman yang perusahaan berikan sendiri. Pinjaman MLT berasal dari bank dan BPJS, sehingga karyawan perlu memastikan perlakuan pajaknya ke bagian keuangan. Konfirmasi itu penting sebelum menghitung take home pay.
Mengapa Tomoland layak menjadi rujukan hunian bagi karyawan BUMN?
PT Tomoland beroperasi sebagai pengembang perumahan di Malang sejak 2009. Selama lebih dari satu dekade, perusahaan ini menyelesaikan 11 lokasi proyek. Total unit yang terbangun melampaui 2.000. Rekam jejak tersebut memberi dasar kuat bagi calon pembeli yang menimbang pengembang secara cermat. Misi perusahaan menekankan sikap unggul, profesional, dan amanah.
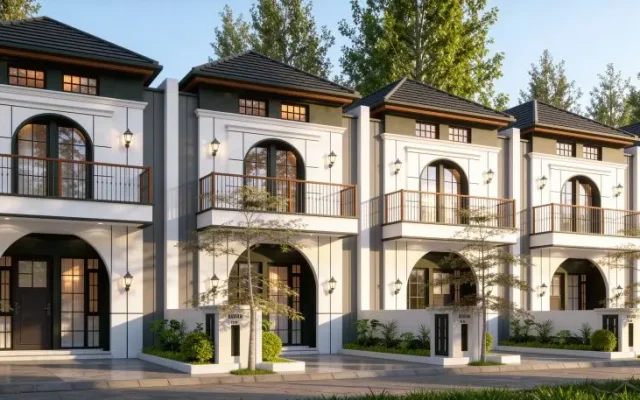
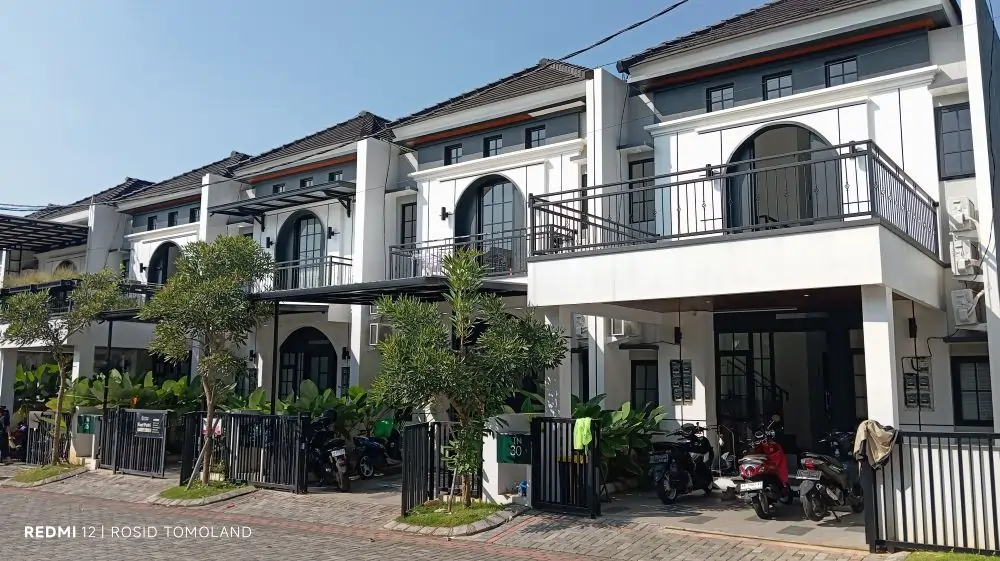
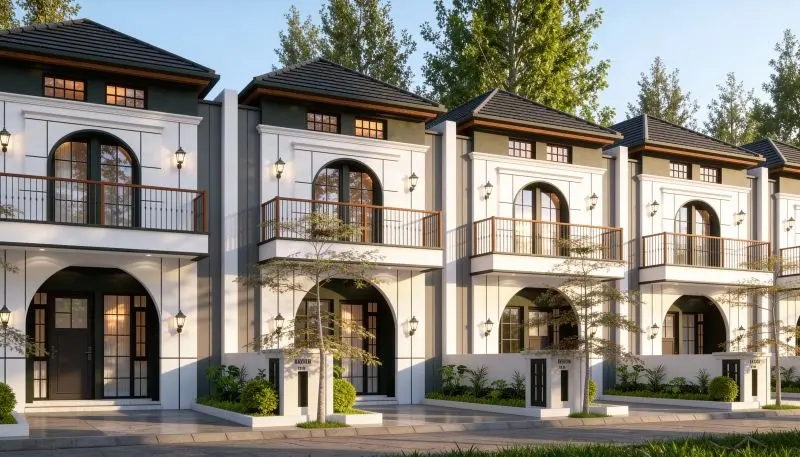
Salah satu proyek unggulannya, Graha Agung Merjosari, hadir dengan konsep cluster klasik bergaya Amerika. Kawasan ini menawarkan Tipe 65, Tipe 82, dan Tipe 103. Tipe 65 dan Tipe 82 berdiri di atas tanah 72 m² dengan tiga kamar tidur. Sementara itu, Tipe 103 memakai tanah 84 m² dengan empat kamar tidur dan ruang keluarga. Seluruh tipe berlantai dua dengan dua kamar mandi.
Fasilitas kawasan mencakup sistem satu pintu, keamanan 24 jam, CCTV, clubhouse dengan kolam renang, serta kafe dan resto. Selain itu, penghuni menikmati jogging track, masjid, taman bermain, dan area komersial. Lokasinya hanya dua menit dari Superindo Tlogomas dan delapan menit dari Mall Olympic Garden. Kombinasi itu cocok bagi keluarga yang mengutamakan kenyamanan harian.
Spesifikasi bangunan memakai struktur beton bertulang dan rangka atap baja ringan. Lantai rumah memakai granite tile 60 × 60 cm, sedangkan plafon memakai gypsumboard. Listrik PLN 1.300 watt dan air PDAM melayani setiap unit. Dengan spesifikasi itu, penghuni mendapat kualitas bangunan yang jelas sejak awal.
Daftar harga Tahap 4 mulai dari sekitar Rp800 jutaan, dengan uang muka minimal 35 persen. Biaya pemesanan Rp11 juta berlaku tujuh hari, dan Rp1 juta di antaranya untuk administrasi. Harga sudah mencakup sertifikat, AJB, PBG, PLN, dan air bersih. Namun, harga belum mencakup BPHTB, BBN, dan pajak yang muncul kemudian, serta dapat berubah sewaktu-waktu.
Karyawan yang sedang menimbang fasilitas pinjaman perumahan karyawan BUMN sebaiknya memulai dari hitungan plafon masing-masing. Setelah itu, bandingkan hasilnya dengan simulasi harga Graha Agung Merjosari. Pelajari katalog dan daftar harga terbaru di www.tomoland.id. Selain itu, kunjungi Graha Agung di Jl. Chili, Joyogrand Blok Graha Utama A01 No. 146, Merjosari, Kecamatan Lowokwaru, Kota Malang. Jadwalkan survei lokasi agar tim Tomoland dapat menjelaskan simulasi harga dan skema pembayaran yang sesuai.