Apa saja benefit KPR rumah bunga rendah untuk staf tetap yang tersedia saat ini?
Benefit KPR rumah bunga rendah untuk staf tetap hadir lewat MLT BPJS Ketenagakerjaan, program payroll bank, dan KPR renovasi. Penghasilan rutin dan masa kerja yang jelas memudahkan bank menilai kemampuan cicilan calon debitur. Karena itu, karyawan tetap berada di posisi kuat untuk mengunci bunga ringan sebelum harga rumah naik.
Daftar isi Tampilkan Sembunyikan
Data terbaru menunjukkan biaya pinjaman sedang menekan. Bank Indonesia menahan BI Rate di 5,75 persen pada Oktober 2026, sedangkan pada April 2026 angkanya masih 4,75 persen. Selain itu, Indeks Harga Properti Residensial naik 0,69 persen secara tahunan pada triwulan II 2026. Angka itu sedikit lebih tinggi dari 0,62 persen pada triwulan I. Sementara itu, penjualan rumah primer masih turun 2,36 persen, tetapi membaik dari kontraksi 25,67 persen sebelumnya.
MLT adalah singkatan Manfaat Layanan Tambahan, yaitu fasilitas pembiayaan perumahan bagi peserta BPJS Ketenagakerjaan. Bunganya mengikuti BI Repo Rate ditambah maksimal lima persen, dengan tenor hingga 30 tahun dan plafon Rp500 juta. BI Repo Rate adalah suku bunga acuan yang Bank Indonesia tetapkan untuk mengendalikan likuiditas. Dengan demikian, bunga aktual bisa ikut bergerak ketika bank sentral mengubah kebijakan. Karena itu, karyawan perlu meminta penawaran terbaru dari bank penyalur.
Struktur bunga menentukan beban cicilan jangka panjang. Skema fixed rate mengunci bunga selama periode tertentu, lalu bunga mengambang mengikuti pasar. Selain itu, down payment menentukan besar pokok pinjaman dan cicilan bulanan. Bank juga menjalankan due diligence, termasuk pengecekan riwayat kredit lewat SLIK OJK dan perhitungan cashflow pemohon. Oleh karena itu, karyawan perlu menjaga rasio cicilan tetap sehat sebelum mengajukan.
Status karyawan tetap memberi beberapa keuntungan administratif. Surat keterangan kerja dan slip gaji yang berkelanjutan membuktikan stabilitas penghasilan. Bank umumnya memeriksa lama bekerja, penghasilan bersih, dan kewajiban lain milik pemohon. Dengan demikian, skor kelayakan calon debitur cenderung lebih kuat. Namun, status tetap bukan jaminan persetujuan, karena riwayat kredit tetap menentukan hasil akhir.
Mengapa karyawan tetap perlu bergerak sebelum harga properti naik?
Bayangkan seorang staf tetap berpenghasilan rutin yang menunda pembelian rumah selama setahun. Ia menahan down payment di tabungan, sementara harga rumah terus merambat naik. Survei Bank Indonesia mencatat harga naik 0,26 persen secara triwulanan pada triwulan II 2026. Rumah tipe besar bahkan tumbuh 0,68 persen secara tahunan. Selain itu, survei yang sama menempatkan kenaikan harga bahan bangunan sebagai hambatan terbesar, dengan porsi 27,10 persen.
Kenaikan suku bunga sepanjang 2026 menambah urgensi. Pemberitaan Bisnis pada Juni 2026 sudah memperingatkan bahwa cicilan KPR berpotensi naik setelah BI Rate menyentuh 5,50 persen. Menjelang rapat Oktober, mayoritas ekonom memproyeksikan BI Rate naik lagi. Namun, Bank Indonesia memilih menahannya di 5,75 persen. Akibatnya, arah bunga ke depan tetap sulit ditebak.
Minat terhadap fasilitas MLT juga terus berjalan. Hingga September 2026, BPJS Ketenagakerjaan menyalurkan Rp2,22 triliun untuk 1.026 unit pembiayaan KPR, PUMP, dan PRP. Selain itu, 124 pengembang membangun 14.087 unit rumah lewat skema tersebut. Lembaga itu juga menggelar Pekan MLT Perumahan pada 19–23 Oktober 2026 di 11 kantor wilayah. Angka tersebut menunjukkan bahwa program ini aktif berjalan, bukan sekadar wacana.
Pemerintah juga mewacanakan KPR subsidi berbunga 6 persen pada 2027 bagi pekerja berpenghasilan tetap Rp17 juta per bulan. Rumah yang masuk skema itu berharga hingga Rp500 juta. Menurut Trioksa Siahaan, SVP Lembaga Pengembangan Perbankan Indonesia, bunga murah lebih efektif jika pemerintah juga memperluas pilihan hunian. Ia mengingatkan agar naiknya daya beli tidak langsung mendorong pengembang menaikkan harga. Wacana itu belum berlaku, sehingga karyawan perlu menghitung skema yang tersedia sekarang.
Karena itu, urutan langkah yang masuk akal dimulai dari hitungan cicilan, bukan dari harga rumah. Karyawan menentukan batas cicilan yang nyaman, lalu mencari rumah yang sesuai. Selanjutnya, mereka mengecek kepesertaan BPJS dan saldo JHT. Setelah itu, mereka membandingkan penawaran bank penyalur. Urutan ini mencegah keputusan emosional yang membebani cashflow selama puluhan tahun.
Berapa tabel angsuran KPR dan pinjaman renovasi lewat BPJS Ketenagakerjaan?
Tabel berikut menyajikan simulasi angsuran bulanan untuk pokok pinjaman Rp500 juta, sesuai batas KPR MLT. Perhitungan memakai rumus anuitas dengan bunga tetap sepanjang tenor. Angka bunga bersifat asumsi, bukan tarif resmi BPJS Ketenagakerjaan maupun bank. Rumus anuitas menghasilkan cicilan sama setiap bulan, dengan porsi bunga besar di awal dan mengecil seiring waktu.
| Tenor | Bunga 7% | Bunga 8% | Bunga 9% | Bunga 10% |
| 15 tahun | Rp4,49 juta | Rp4,78 juta | Rp5,07 juta | Rp5,37 juta |
| 20 tahun | Rp3,88 juta | Rp4,18 juta | Rp4,50 juta | Rp4,83 juta |
| 25 tahun | Rp3,53 juta | Rp3,86 juta | Rp4,20 juta | Rp4,54 juta |
| 30 tahun | Rp3,33 juta | Rp3,67 juta | Rp4,02 juta | Rp4,39 juta |
Tabel menunjukkan efek tenor yang jelas. Pada bunga 8 persen, tenor 30 tahun menurunkan cicilan sekitar Rp1,1 juta dibanding tenor 15 tahun. Namun, tenor panjang menambah total bunga yang karyawan bayar. Oleh karena itu, pilih tenor yang menyeimbangkan cashflow bulanan dan total biaya.
Bagaimana memilih tenor dan rasio cicilan yang aman?
Rasio cicilan terhadap penghasilan menentukan keamanan finansial keluarga. Banyak praktisi perbankan menjaga total cicilan pada kisaran sepertiga penghasilan bulanan, meski kebijakan tiap bank berbeda. Pada tenor 20 tahun dan bunga 8 persen, cicilan Rp4,18 juta sejalan dengan penghasilan sekitar Rp12,7 juta. Karena itu, karyawan perlu menjumlahkan seluruh kewajiban, termasuk kartu kredit dan cicilan kendaraan. Selain itu, siapkan dana darurat dan uji skenario bunga naik, sehingga cicilan tetap lancar ketika pengeluaran mendadak muncul.
Simulasi berikutnya membantu karyawan yang ingin merenovasi rumah lewat PRP.
| Pinjaman Renovasi | Tenor | Bunga 7% | Bunga 8% | Bunga 9% | Bunga 10% |
| Rp100 juta | 10 tahun | Rp1,16 juta | Rp1,21 juta | Rp1,27 juta | Rp1,32 juta |
| Rp200 juta | 15 tahun | Rp1,80 juta | Rp1,91 juta | Rp2,03 juta | Rp2,15 juta |
Tabel renovasi memperlihatkan bahwa cicilan PRP relatif ringan bagi karyawan berpenghasilan rutin. Pinjaman Rp100 juta pada tenor 10 tahun menghasilkan cicilan sekitar Rp1,2 juta per bulan pada bunga 8 persen. Namun, pemohon tetap perlu menghitung renovasi secara cermat. Susun anggaran biaya per pekerjaan, lalu sisakan dana cadangan untuk kenaikan harga material.
Bagaimana simulasi untuk rumah di Graha Agung Merjosari?
Ambil contoh Graha Agung Merjosari Tahap 4 Tipe 65/72, dengan harga mulai Rp800 juta. Down payment minimal 35 persen setara Rp280 juta, sehingga kebutuhan plafon bank mencapai Rp520 juta. Angka itu melampaui batas KPR MLT sebesar Rp500 juta.
Pembeli bisa menaikkan down payment menjadi sekitar Rp300 juta agar pokok pinjaman turun ke Rp500 juta. Pada asumsi bunga 8 persen dan tenor 20 tahun, cicilannya sekitar Rp4,18 juta per bulan. Selain itu, PUMP sebesar Rp150 juta pada bunga 8 persen dan tenor 15 tahun menambah cicilan sekitar Rp1,43 juta. Total kewajiban bulanan dalam skenario ini mendekati Rp5,61 juta. Hitungan ini hanya ilustrasi, sehingga keputusan akhir berada pada bank penyalur.
Apa 5 benefit KPR bunga rendah yang wajib dimanfaatkan staf tetap?
- Bunga ringan dan tenor panjang lewat KPR MLT. KPR MLT menawarkan plafon hingga Rp500 juta, dengan tenor maksimal 30 tahun. Peserta perlu terdaftar minimal satu tahun di BPJS Ketenagakerjaan dan aktif membayar iuran. Selain itu, pemohon harus belum memiliki rumah, dengan bukti surat bermaterai. Skema ini cocok bagi karyawan yang mengutamakan kepastian cicilan jangka panjang dan ingin menekan beban bunga dibanding KPR komersial.
- Pinjaman uang muka perumahan (PUMP). PUMP membantu membayar sebagian atau seluruh uang muka, dengan plafon hingga Rp150 juta. Skema pendanaan uang muka juga mencakup dana pribadi dan uang muka khusus MLT. Peserta berkepesertaan minimal 10 tahun boleh memakai 30 persen saldo JHT. Dengan PUMP, karyawan tidak perlu menunggu bertahun-tahun untuk mengumpulkan uang muka. Namun, PUMP tetap berupa pinjaman, sehingga cicilannya menambah kewajiban bulanan.
- Pinjaman renovasi perumahan (PRP). PRP menyediakan dana renovasi hingga Rp200 juta, dengan tenor maksimal 15 tahun. Pemohon perlu membuktikan sertifikat tanah atas nama peserta atau pasangan. Dengan begitu, karyawan yang sudah memiliki rumah dapat meningkatkan kenyamanan hunian tanpa menguras tabungan.
- Pengalihan KPR umum ke KPR MLT. Skema ini mencakup fasilitas over kredit dari KPR umum. Dengan begitu, karyawan berpeluang menurunkan beban bunga tanpa membeli rumah baru. Karyawan sebaiknya membandingkan sisa pokok, biaya pelunasan, dan bunga baru sebelum memutuskan.
- Proses ringkas lewat aplikasi dan dokumen kerja. Pengajuan berjalan lewat aplikasi Jamsostek Mobile pada menu Perumahan Pekerja. Dokumen utamanya mencakup surat keterangan kerja, slip gaji, kartu keluarga, dan KTP. Selain itu, kantor cabang BPJS menerbitkan formulir rekomendasi sebagai bagian verifikasi. Alur digital ini memangkas waktu bolak-balik ke kantor cabang.
Karyawan juga bisa membandingkan benefit ini dengan program payroll bank. Bank Mandiri, misalnya, pernah menyederhanakan dokumen karyawan payroll menjadi KTP serta surat keputusan atau surat kerja dari HRD. Ketentuan program seperti itu berubah-ubah, sehingga pemohon perlu mengecek versi terbaru.
Bagaimana cara mengajukan KPR bunga rendah untuk karyawan tetap langkah demi langkah?
Alur pengajuan melibatkan perusahaan, BPJS Ketenagakerjaan, dan bank penyalur. Ikuti urutan berikut agar proses berjalan lancar.
- Cek kepesertaan. Pastikan Anda terdaftar minimal satu tahun dan aktif membayar iuran.
- Konfirmasi perusahaan. Tanyakan kepada HRD apakah administrasi kepesertaan dan iuran perusahaan tertib.
- Siapkan dokumen. Kumpulkan surat keterangan kerja, slip gaji, kartu keluarga, KTP, dan surat pernyataan belum memiliki rumah.
- Pilih rumah dan hitung down payment. Cocokkan harga rumah dengan plafon KPR dan PUMP.
- Ajukan lewat JMO atau bank penyalur. Bank memulai verifikasi awal lewat SLIK OJK.
- Ambil formulir rekomendasi. Kantor cabang BPJS Ketenagakerjaan menerbitkan formulir itu setelah memeriksa kepesertaan Anda.
- Tandatangani akad. Lakukan langkah ini setelah bank menyetujui pembiayaan.
Jika suami dan istri sama-sama peserta, hanya salah satu yang boleh mengajukan, dan hanya satu kali. Karena itu, pasangan perlu memutuskan sejak awal siapa yang memakai kesempatan tersebut.
Pertanyaan apa yang sering muncul seputar KPR BPJS, renovasi, dan bunganya?
Apakah KPR BPJS Ketenagakerjaan hanya untuk karyawan tetap?
Tidak ada syarat status karyawan tetap pada daftar ketentuan terbaru yang kami temukan. Pemberitaan Kontan pada 2021 bahkan menyebut skema ini berlaku bagi pekerja kontrak maupun tetap. Namun, penghasilan rutin karyawan tetap memudahkan penilaian kelayakan oleh bank. Keputusan akhir kelayakan tetap berada di tangan bank penyalur.
Berapa bunga KPR MLT BPJS Ketenagakerjaan saat ini?
Sumber terbaru hanya menyebut rumus BI Repo Rate ditambah maksimal lima persen. Kami tidak menemukan angka bunga final yang berlaku hari ini. Sebagai gambaran historis, Kontan pada 2021 mencatat bunga 7 persen untuk KPR, PUMP, dan PRP. Karena itu, karyawan perlu meminta angka terbaru dari BPJS Ketenagakerjaan atau bank penyalur sebelum menghitung cicilan.
Apakah saldo JHT bisa dipakai untuk uang muka rumah?
Bisa, tetapi dengan syarat masa kepesertaan. Peserta yang terdaftar minimal 10 tahun boleh memanfaatkan 30 persen saldo JHT sebagai bagian dari skema uang muka. Selain itu, peserta bisa menggabungkannya dengan dana pribadi dan PUMP. Karena itu, hitung dulu saldo JHT Anda sebelum menetapkan target down payment.
Apakah ada pinjaman renovasi rumah lewat BRI atau bank syariah?
BRI pernah menawarkan KPR renovasi dengan bunga promo 2,29 persen tetap selama satu tahun. Promo itu menawarkan down payment mulai 0 persen dan tenor hingga 25 tahun, dengan agunan SHM atau SHGB. Namun, promo bank berubah dari waktu ke waktu, sehingga pemohon perlu mengonfirmasi ketentuannya. Untuk pembiayaan renovasi syariah, kami belum menemukan data produk yang terverifikasi. Tanyakan langsung ke bank syariah pilihan Anda.
Artikel ini bersifat edukatif dan bukan nasihat keuangan.
Mengapa Tomoland layak menjadi rujukan hunian bagi karyawan tetap?
PT Tomoland beroperasi sebagai pengembang perumahan di Malang sejak 2009. Selama lebih dari satu dekade, perusahaan ini menyelesaikan 11 lokasi proyek dengan lebih dari 2.000 unit terbangun. Rekam jejak itu memberi dasar kuat bagi calon pembeli yang menimbang pengembang secara cermat. Misi perusahaan menekankan sikap unggul, profesional, dan amanah. Portofolionya mencakup Joyoagung 3, Skyview, Graha Agung Sigura-Gura, dan Graha Agung Highland.
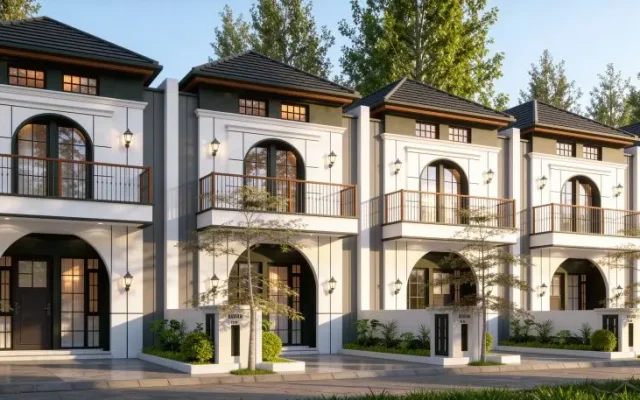
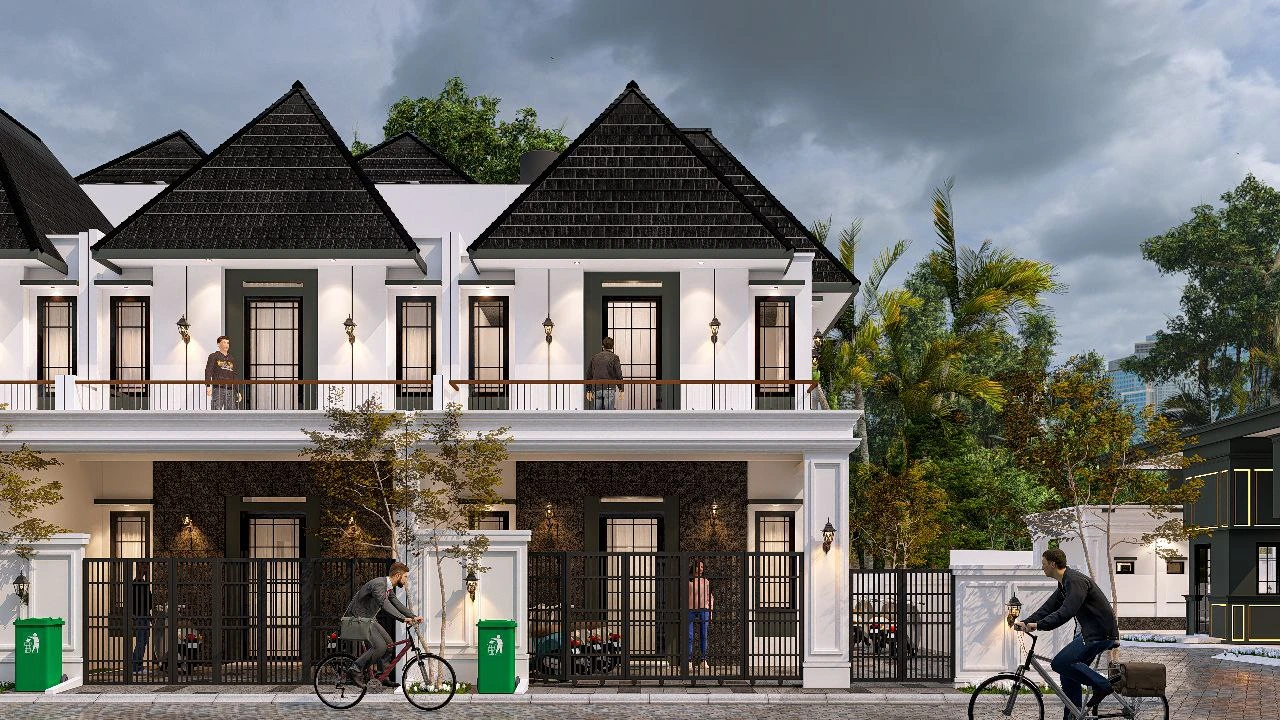
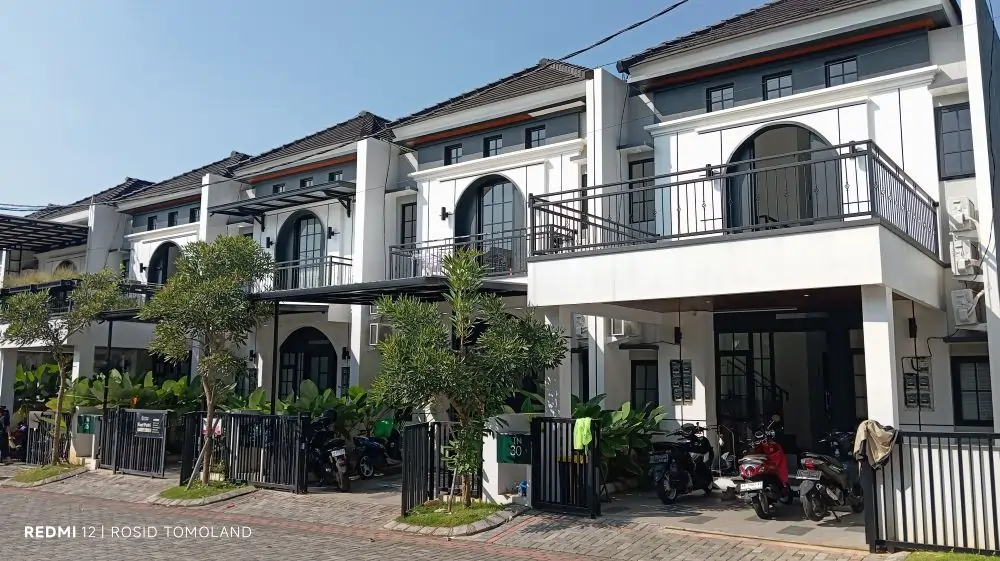
Salah satu proyek unggulannya, Graha Agung Merjosari, menghadirkan kawasan hunian tertata dengan gaya klasik Amerika. Kawasan ini menawarkan Tipe 65, Tipe 82, dan Tipe 103. Tipe 65 dan Tipe 82 berdiri di atas tanah 72 m² dengan tiga kamar tidur. Sementara itu, Tipe 103 memakai tanah 84 m² dengan empat kamar tidur dan ruang keluarga. Seluruh tipe berlantai dua dengan dua kamar mandi.
Fasilitas kawasan mencakup sistem satu pintu
Fasilitas kawasan mencakup sistem satu pintu, keamanan 24 jam, CCTV, clubhouse dengan kolam renang, serta kafe dan restoran. Selain itu, penghuni menikmati area jogging, masjid, taman bermain, dan area komersial. Lokasinya hanya dua menit dari Superindo Tlogomas dan delapan menit dari Mall Olympic Garden. Kombinasi itu cocok bagi keluarga yang mengutamakan kenyamanan harian.
Spesifikasi bangunan memakai struktur beton bertulang dan rangka atap baja ringan. Lantai rumah memakai granit 60 × 60 cm, sedangkan plafon memakai gipsum. Listrik PLN 1.300 watt dan air PDAM melayani setiap unit. Dengan spesifikasi itu, penghuni mendapat kualitas bangunan yang jelas sejak awal.
Daftar harga tersedia dalam dua tahap, yaitu Tahap 3 dan Tahap 4, sehingga pembeli dapat menyesuaikan anggaran. Tahap 4 mulai dari sekitar Rp800 jutaan, dengan down payment minimal 35 persen. Biaya pemesanan Rp11 juta berlaku tujuh hari, dan Rp1 juta di antaranya untuk administrasi. Harga sudah mencakup sertifikat, AJB, PBG, PLN, dan air bersih. Namun, harga belum mencakup BPHTB, BBN, dan pajak yang muncul kemudian, serta dapat berubah sewaktu-waktu.
Karyawan yang ingin memanfaatkan benefit KPR rumah bunga rendah untuk staf tetap sebaiknya memulai dari hitungan cicilan masing-masing. Setelah itu, bandingkan hasilnya dengan simulasi harga Graha Agung Merjosari. Pelajari katalog dan daftar harga terbaru di www.tomoland.id. Selain itu, kunjungi Graha Agung di Jl. Chili, Joyogrand Blok Graha Utama A01 No. 146, Merjosari, Kecamatan Lowokwaru, Kota Malang. Jadwalkan survei lokasi agar tim Tomoland dapat menjelaskan simulasi harga dan skema pembayaran yang sesuai.