Pinjaman rumah untuk pegawai dengan sistem kontrak tahunan sering kali menjadi momok yang sangat menakutkan. Apakah pegawai kontrak bisa mengajukan KPR ke bank? Banyak pegawai merasa ragu saat merencanakan pembelian properti idaman mereka. Status pekerjaan yang tidak tetap membuat mereka merasa sangat pesimis. Namun, bank sebenarnya memiliki kebijakan khusus bagi pekerja berstatus kontrak.
Daftar isi Tampilkan Sembunyikan
Selanjutnya, program pembiayaan properti kini makin beragam bagi masyarakat luas. Pemerintah juga mendorong perbankan menyalurkan fasilitas kredit perumahan secara maksimal. Kebijakan ini menjadi angin segar bagi para pekerja berstatus non-permanen. Anda memiliki peluang emas mewujudkan mimpi memiliki hunian pribadi segera. Maka, mulailah merencanakan pembelian properti Anda semenjak usia masih muda.
Anda hanya perlu memahami kriteria penilaian pihak perbankan tersebut secara rinci. Mereka melihat kemampuan bayar Anda secara berkala setiap putaran bulannya. Selain itu, riwayat rekening tabungan menjadi kunci utama penilaian bank. Bank statement yang sehat sangat membantu kelancaran proses persetujuan kredit. Oleh karena itu, persiapkan alur keuangan Anda mulai sejak dini.
Syarat Pinjaman Rumah untuk Pegawai dengan Sistem Kontrak Tahunan
Apa saja syarat utama pengajuan KPR bagi pegawai kontrak? Pertama, bank biasanya meminta bukti masa kerja minimal dua tahun. Anda wajib melampirkan surat keterangan kerja dari perusahaan terkait Anda. Surat tersebut membuktikan kelangsungan masa kontrak kerja Anda secara hukum. Kemudian, pihak bank juga meminta mutasi rekening tiga bulan terakhir.
Rekening ini menunjukkan arus kas masuk yang sangat stabil nilainya. Selain itu, usia pemohon turut menjadi faktor penentu utama persetujuan. Usia minimal saat mengajukan pinjaman KPR adalah dua puluh satu. Sedangkan bank membatasi usia maksimal saat pelunasan kredit lima puluh lima. Pastikan Anda memiliki rekam jejak utang yang sangat bersih.
Nilai credit score Anda sangat mempengaruhi keputusan akhir pihak bank. Syarat dokumen identitas pribadi merupakan hal mutlak yang wajib ada. Bank akan memverifikasi keabsahan data Anda melalui sistem pusat perbankan. Selanjutnya, pastikan nomor pokok wajib pajak Anda dalam status aktif. Kepemilikan NPWP menjadi bukti Anda warga negara yang taat pajak.
Bank pasti menolak aplikasi dari calon debitur yang bermasalah dengan pajak. Bank memerlukan kepastian bahwa Anda mampu melunasi semua cicilan rutin. Mereka meninjau profil perusahaan tempat Anda bekerja saat ini juga. Perusahaan multinasional biasanya memberikan nilai tambah pada penilaian skor pembiayaan. Sebaliknya, perusahaan rintisan mungkin membuat analis kredit sedikit lebih waspada.
Strategi Persetujuan Pinjaman Rumah untuk Pegawai dengan Sistem Kontrak Tahunan
Bagaimana cara agar bank menyetujui pengajuan KPR pekerja kontrak? Anda harus menunjukkan komitmen menabung secara konsisten setiap bulan penuh. Pisahkan rekening tabungan utama dari rekening pengeluaran harian Anda selalu. Bank sangat menyukai calon debitur dengan pola simpanan rutin bulanan. Langkah ini membuktikan Anda mampu mengelola keuangan pribadi secara mandiri.
Kemudian, hindari mengambil utang konsumtif baru sebelum mengajukan fasilitas KPR. Sebaiknya Anda melunasi cicilan kendaraan atau utang kartu kredit lama. Beban utang yang rendah menaikkan rasio kemampuan bayar bulanan Anda. Rasio utang maksimal yang mendapat toleransi bank adalah tiga puluh persen. Oleh karena itu, persiapkan down payment lebih besar sejak awal.
Uang muka besar mengurangi risiko gagal bayar kredit Anda nantinya. Trik lainnya adalah membuka rekening deposito pada bank target KPR. Deposito bertindak sebagai jaminan atas kemampuan finansial Anda secara mutlak. Dana simpanan ini memberikan rasa aman bagi komite pemutus kredit. Mereka melihat Anda sebagai nasabah prioritas yang pantas menerima KPR.
Proses approval biasanya berjalan lebih cepat dengan strategi jitu ini. Selanjutnya, siapkan dokumen pendukung yang valid dan tidak melewati batas waktu. Kartu keluarga dan KTP harus memiliki data yang sama persis. Perbedaan satu huruf saja bisa menghambat proses pencairan dana segera. Sertakan juga laporan income tahunan dari instansi tempat Anda bekerja.
Tantangan Pinjaman Rumah untuk Pegawai dengan Sistem Kontrak Tahunan
Apa kendala terbesar pekerja kontrak saat mengajukan kredit pembiayaan properti? Tantangan utama berasal dari durasi kontrak kerja yang relatif pendek. Bank khawatir Anda kehilangan pekerjaan sebelum masa cicilan properti selesai. Fluktuasi pendapatan juga sering menjadi sorotan tajam para analis perbankan. Mereka menghitung risiko terburuk jika perusahaan tidak memperpanjang kontrak kerja.
Namun, Anda bisa menyiasatinya dengan jaminan aset tambahan yang likuid. Tantangan lainnya adalah suku bunga pinjaman yang mungkin lebih tinggi. Bank menerapkan premi risiko untuk nasabah berstatus pekerja non-permanen saat ini. Oleh karena itu, Anda harus membandingkan penawaran dari berbagai lembaga. Beberapa bank menawarkan program khusus bagi karyawan dengan kontrak panjang.
Terkadang, bank meminta penjamin tambahan untuk memitigasi risiko kredit berjalan. Keluarga inti bisa menjadi penjamin asalkan memiliki penghasilan bulanan tetap. Mereka turut menandatangani dokumen perjanjian kredit bersama Anda secara langsung. Solusi ini sangat efektif menaikkan tingkat kepercayaan bank pemberi pinjaman. Pastikan penjamin Anda juga memiliki rekam jejak utang yang bersih.
Simulasi Cicilan Pinjaman Rumah untuk Pegawai dengan Sistem Kontrak Tahunan
Berapa estimasi cicilan per bulan untuk memiliki perumahan di Malang? Kami menyajikan estimasi cicilan berdasarkan rentang harga properti yang tersedia. Anda wajib memahami skema perhitungan bunga anuitas dari pihak bank. Porsi pembayaran bunga pada tahun-tahun pertama akan terasa sangat besar. Namun perlahan porsi pelunasan pokok utang Anda akan terus membesar.
Perhitungan ini wajar berlaku pada sistem kredit jangka waktu panjang. Maka dari itu, kami memberikan gambaran tabel simulasi untuk Anda. Angka ini menggunakan asumsi suku bunga tetap tujuh persen pertahun. Kami mengasumsikan jangka waktu pinjaman selama masa lima belas tahun. Silakan Anda pelajari rincian lengkap pada tabel informatif di bawah.
| Harga Properti | Uang Muka (20%) | Plafon Pinjaman | Estimasi Cicilan/Bulan |
| Rp 500.000.000 | Rp 100.000.000 | Rp 400.000.000 | Rp 3.595.000 |
| Rp 800.000.000 | Rp 160.000.000 | Rp 640.000.000 | Rp 5.752.000 |
| Rp 1.000.000.000 | Rp 200.000.000 | Rp 800.000.000 | Rp 7.190.000 |
Tabel tersebut menunjukkan pentingnya menyesuaikan harga properti dengan pendapatan gaji. Pastikan cicilan bulanan tidak melebihi sepertiga dari total pendapatan bersih. Manajemen cash flow yang baik menyelamatkan Anda dari risiko kebangkrutan. Rencanakan alokasi gaji Anda secara presisi sejak hari ini juga. Jangan ragu meminta bantuan tenaga ahli perencana keuangan secara independen.
Pilihan Proyek PT Tomoland bagi Anda
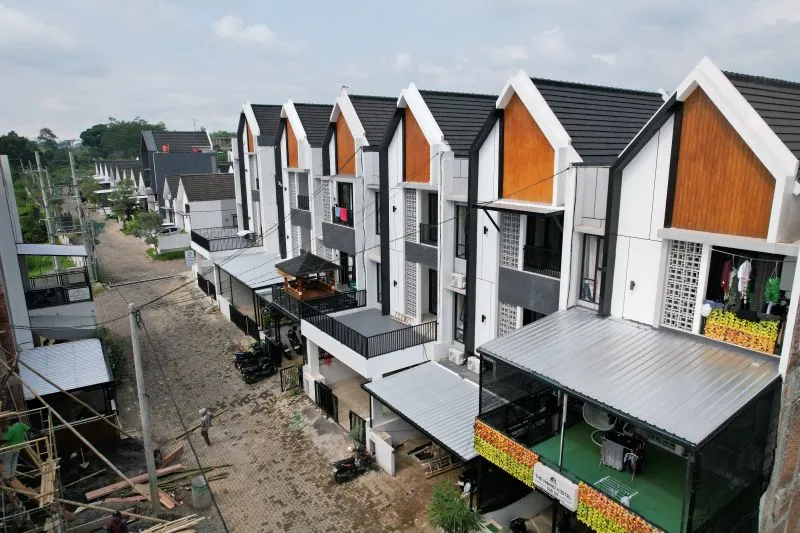
Apa saja rekomendasi proyek perumahan terbaik dari pengembang PT Tomoland? Salah satu alasan orang menunda beli rumah adalah kebingungan anggaran. Mereka sulit menyesuaikan dana dengan lokasi serta fasilitas yang mereka inginkan. Padahal harga properti justru cenderung terus naik setiap pergantian tahun. Tomoland hadir menjawab masalah ini melalui tiga proyek unggulan sekaligus.
Siapa pun bisa menyesuaikan pilihan dengan kemampuan finansial masing-masing personal. Berikut adalah tiga proyek hunian istimewa persembahan kami untuk Anda:
- Grand Avenue Sukun mematok harga mulai Rp 500 jutaan. Opsi ini menjadi pilihan paling ramah kantong bagi masyarakat luas. Pasangan muda bisa memulai langkah memiliki rumah pertama mereka sekarang.
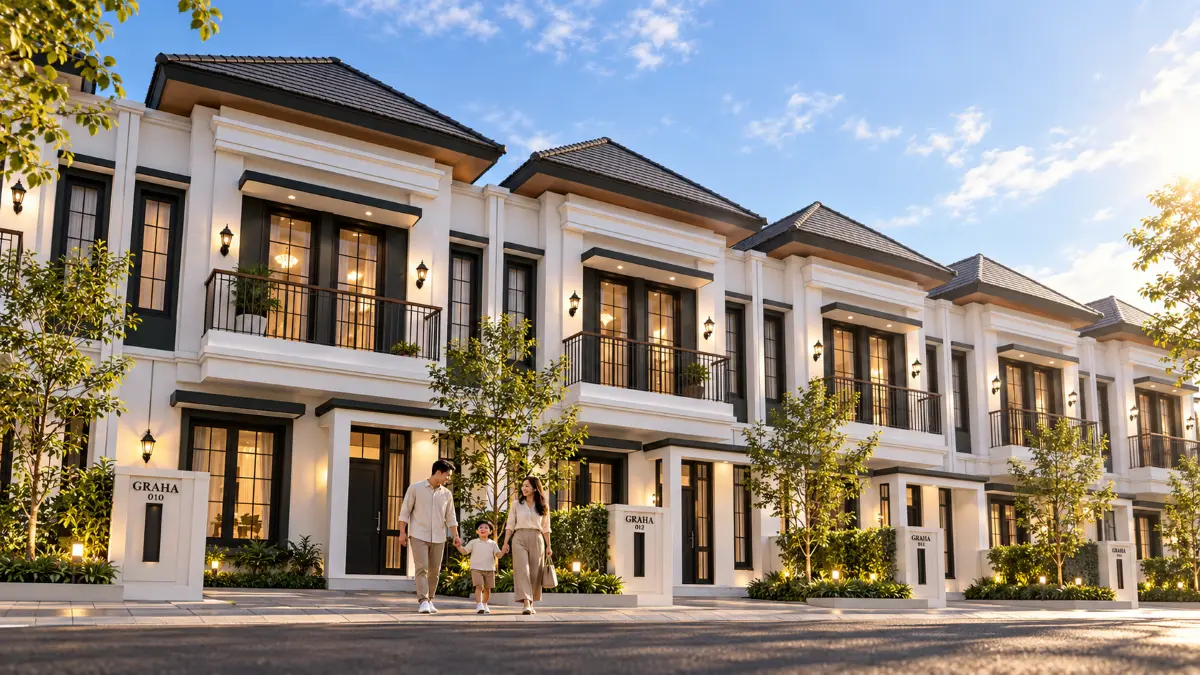
- Graha Agung Merjosari mematok harga mulai Rp 800 jutaan. Lokasinya berada pada kawasan Merjosari Lowokwaru yang selalu berkembang pesat. Selain tempat tinggal, proyek ini menyimpan potensi nilai jangka panjang.
- Royal Avenue Sulfat mematok harga mulai Rp 1 miliaran. Segmen ini menargetkan pembeli yang sudah mapan secara finansial pribadi.
Pembeli segmen ini selalu mengutamakan kualitas bangunan dan fasilitas lengkap. Tiga pilihan harga ini menjadi strategi Tomoland menjangkau luas pasar. Kami tidak pernah terpaku hanya pada satu segmen kelas pembeli. Calon pembeli dengan dana terbatas tetap memiliki opsi paling menarik. Sementara pembeli dengan dana besar bisa memilih fasilitas super premium.
Tips Membangun Profil Keuangan Anda
Bagaimana cara memperbaiki profil finansial sebelum mengajukan kredit properti idaman? Anda harus melaporkan pajak penghasilan secara tertib setiap akhir tahun. Bank melihat bukti potong pajak sebagai verifikasi pendapatan sangat sah. Selain itu, kumpulkan dokumen aset lain yang Anda miliki saat ini. Kepemilikan logam mulia atau reksa dana bisa menjadi poin plus.
Ini membuktikan Anda memiliki jaring pengaman finansial yang sangat kuat. Bagi pegawai kontrak, memiliki pekerjaan sampingan sangat kami sarankan sekarang. Pendapatan ekstra ini mempertebal portofolio keuangan Anda di mata analis. Bank menyukai calon debitur dengan berbagai sumber pemasukan bulanan rutin. Oleh karena itu, jangan lupa mencatat seluruh pengeluaran harian Anda.
Aplikasi pengelola keuangan bisa membantu Anda memantau budget bulanan keluarga. Anda juga harus memahami pentingnya asuransi jiwa bagi debitur KPR. Asuransi ini melindungi keluarga Anda dari beban utang masa depan. Apabila terjadi risiko meninggal dunia, pihak asuransi akan melunasi kredit. Manfaatnya jauh lebih besar dibandingkan biaya premi bulanan yang Anda bayar.
Solusi Cerdas Membeli Properti Idaman
Apakah membeli rumah melalui developer lebih mudah dari proses bank? Terkadang pengembang properti memberikan kemudahan cara bayar internal bagi konsumen. Skema in-house memungkinkan Anda mencicil langsung kepada pihak pengembang tersebut. Anda tidak perlu melewati proses BI checking yang sangat rumit. Langkah ini menyelamatkan impian Anda saat bank menolak aplikasi KPR.
Pilih perusahaan properti terpercaya untuk menghindari risiko gagal bangun proyek. Banyak developer kini merancang skema pembayaran yang fleksibel bagi masyarakat. Anda bisa melakukan negosiasi terkait besaran uang muka awal rumah. Beberapa pengembang bahkan membebaskan biaya administrasi dan provisi bank terkait. Promo semacam ini sangat meringankan beban finansial awal Anda nantinya.
Oleh karena itu, rajinlah mengunjungi pameran properti di kota Anda. Kami menyarankan Anda berkunjung ke situs resmi agen tepercaya lokal. Anda bisa menemukan opsi rumah idaman pada website resmi kami. Kunjungi halaman utama untuk melihat daftar properti Malang andalan kami. Situs tersebut menyajikan ragam pilihan hunian sesuai isi dompet Anda.
Investasi properti terbukti kebal terhadap inflasi ekonomi yang sering terjadi. Nilai tanah pada kawasan strategis tidak pernah mengalami penurunan harga. Kota Malang menyimpan magnet kuat bagi para investor properti nasional. Udara sejuk serta fasilitas pendidikan lengkap menjadi daya tarik utamanya. Oleh karena itu, segera pilih unit idaman Anda sebelum kehabisan.
Konsultasi dengan Property Advisor Kami
Mengapa Anda perlu berdiskusi dengan penasihat properti profesional dari kami? Memilih hunian bukanlah keputusan yang bisa Anda ambil secara sembarangan. Banyak aspek legalitas dan pembiayaan yang harus Anda pertimbangkan matang. Maka dari itu, kehadiran property advisor sangat Anda butuhkan sekarang. Mereka siap mendampingi Anda melewati seluruh proses transaksi properti aman.
Anda akan mendapatkan panduan merencanakan upgrade hunian masa depan keluarga. Saat ini adalah momen paling tepat untuk mengambil tindakan nyata. Harga material bangunan terus melonjak tinggi setiap pergantian tahun baru. Anda tidak boleh menunda keinginan mulia memiliki hunian sendiri lagi. Kami mengajak Anda memakai jasa PT Tomoland mewujudkan impian ini.
Tim ahli kami memberikan solusi terbaik bagi masalah keuangan Anda. Segera ambil langkah pasti menuju rumah impian Anda hari ini. Customer bisa langsung hubungi admin lewat WA di 0821-4212-5500 secepatnya. Mari wujudkan masa depan gemilang bersama perusahaan properti andalan Anda. Kepuasan Anda selalu menjadi prioritas utama pada layanan prima kami.