Memilih instrumen investasi yang tepat untuk dana menganggur sangat krusial agar aset Anda tidak tergerus laju inflasi tahunan.
Daftar isi Tampilkan Sembunyikan
Banyak orang ragu memilih antara deposito bank atau membangun rumah kost. Deposito memberikan rasa aman dengan bunga tetap. Sebaliknya, investasi properti seperti kost menjanjikan passive income rutin. Pilihan terbaik sangat bergantung pada profil risiko Anda. Anda harus mempertimbangkan target keuangan jangka panjang secara matang. Keputusan investasi ini akan menentukan pertumbuhan aset Anda ke depan.
Data menunjukkan nilai uang dalam deposito sering kalah dari inflasi. Suku bunga deposito saat ini rata-rata relatif kecil. Belum lagi ada potongan pajak atas bunga deposito tersebut. Akibatnya, nilai riil kekayaan Anda justru bisa menurun. Oleh karena itu, investor cerdas mulai melirik aset riil. Properti fisik memberikan keamanan nilai dari fluktuasi ekonomi. Rumah kost menawarkan arus kas bulanan yang cukup stabil.
Secara teknis, investasi rumah kost memberikan keuntungan dua arah. Pertama, Anda mendapatkan cash flow dari uang sewa bulanan. Kedua, Anda menikmati capital gain dari kenaikan harga tanah. Kombinasi ini menghasilkan return on investment yang sangat menarik. Manajemen properti yang baik akan menekan tingkat kekosongan kamar. Tingkat occupancy rate tinggi menjamin pengembalian modal lebih cepat. Kunci suksesnya terletak pada pemilihan lokasi yang sangat strategis.
Mana yang Lebih Baik, Deposito atau Investasi Kost?
Praktisi properti mencatat bahwa lokasi menentukan kesuksesan bisnis kost. Kawasan dekat kampus atau area komersial selalu ramai peminat. Mahasiswa dan pekerja kantoran membutuhkan hunian sewa yang nyaman. Permintaan yang tinggi ini memastikan kamar kost Anda selalu terisi. Pemilik kost bisa menyesuaikan harga sewa setiap tahun. Kenaikan harga sewa ini menjadi pelindung alami terhadap inflasi. Anda memiliki kendali penuh atas aset properti Anda sendiri.
Pakar perencana keuangan menilai diversifikasi aset sebagai langkah paling bijak dengan menyarankan investor untuk menyimpan dana darurat di bank dan menggunakan dana segar untuk membeli aset riil. Beliau menganggap properti produktif seperti rumah kost sangat menguntungkan karena terbukti tangguh menghadapi krisis ekonomi, mampu membiayai kebutuhan sehari-hari melalui pendapatan rutin, serta dapat Anda wariskan kepada generasi mendatang di masa depan.
Selanjutnya, kita bisa membuat simulasi hitungan dasar untuk kedua instrumen. Misalnya, Anda memiliki dana menganggur sebesar satu miliar rupiah. Jika dana tersebut di taruh pada deposito, bunganya cukup terbatas. Bunga bersih setelah pajak mungkin hanya sekitar empat persen setahun. Artinya, Anda mendapatkan empat puluh juta rupiah setiap tahun. Uang pokok satu miliar Anda nominalnya akan tetap sama. Sepuluh tahun lagi, satu miliar tersebut nilainya sudah pasti merosot.
Berbeda halnya jika uang tersebut di belikan rumah kost strategis. Pendapatan sewa tahunan bisa mencapai lima hingga delapan persen. Angka ini belum termasuk kenaikan harga aset properti itu sendiri. Nilai tanah dan bangunan rata-rata naik sepuluh persen setahun. Sepuluh tahun kemudian, aset Anda bisa bernilai dua miliar rupiah. Total keuntungan Anda berasal dari uang sewa dan nilai jual. Perbedaan hasil akhir ini tentu sangat signifikan bagi investor.
Perbandingan Keuntungan: Deposito vs Rumah Kost
Keputusan investasi membutuhkan analisis perbandingan yang sangat terukur dan objektif. Tabel berikut menyajikan perbedaan mendasar antara deposito dan properti kost. Anda bisa melihat aspek risiko, likuiditas, hingga potensi keuntungannya.
| Aspek Penilaian | Deposito Bank | Investasi Rumah Kost |
| Tingkat Risiko | Sangat rendah dan dijamin lembaga penjamin simpanan. | Menengah, tergantung pada lokasi dan manajemen operasional kost. |
| Potensi Keuntungan | Terbatas pada bunga tetap yang ditentukan oleh bank. | Tinggi, kombinasi dari uang sewa bulanan dan kenaikan harga aset. |
| Perlindungan Inflasi | Sangat lemah, nilai uang tergerus oleh inflasi tahunan. | Sangat kuat, harga sewa dan nilai properti selalu naik. |
| Tingkat Likuiditas | Sangat tinggi, dana bisa ditarik kapan saja dengan mudah. | Rendah, menjual rumah membutuhkan proses dan waktu yang lama. |
| Keterlibatan Aktif | Pasif murni, Anda tidak perlu melakukan manajemen apapun. | Aktif, membutuhkan pengelolaan, pemeliharaan bangunan, dan pencarian penyewa. |
Apa Kelemahan Usaha Kos-Kosan dan Deposito?
Berdasarkan pencarian populer, masyarakat sering menanyakan kelemahan kedua instrumen investasi ini. Mengetahui risiko sejak awal akan membantu Anda menyusun strategi mitigasi. Berikut adalah rincian kelemahan dari masing-masing instrumen investasi tersebut:
- Nilai tergerus inflasi (Kelemahan Deposito). Bunga yang diberikan bank sering kali berada di bawah tingkat inflasi nyata. Akibatnya, daya beli uang Anda perlahan-lahan menurun seiring berjalannya waktu.
- Pajak bunga tinggi (Kelemahan Deposito). Keuntungan dari bunga deposito dikenakan pajak final yang cukup besar. Potongan pajak ini semakin mengurangi hasil bersih investasi Anda setiap bulan.
- Butuh perawatan rutin (Kelemahan Rumah Kost). Bangunan fisik membutuhkan biaya perawatan dan perbaikan secara berkala. Anda harus menyisihkan dana khusus untuk mengecat ulang atau memperbaiki kerusakan.
- Risiko kamar kosong (Kelemahan Rumah Kost). Pendapatan Anda bisa terhenti jika tidak ada penyewa yang masuk. Manajemen pemasaran yang buruk akan meningkatkan risiko kekosongan kamar kost.
- Modal awal besar (Kelemahan Rumah Kost). Membeli properti atau membangun kost membutuhkan dana segar yang masif. Tidak semua orang memiliki akses likuiditas untuk memulai bisnis ini secara langsung.
Pertanyaan Seputar Investasi Properti dan Deposito
Mana yang lebih baik, deposito atau investasi kost? Pilihan ini bergantung pada tujuan keuangan dan ketersediaan waktu Anda. Deposito cocok untuk dana darurat yang butuh likuiditas cepat dan aman. Sementara itu, rumah kost jauh lebih baik untuk investasi jangka panjang. Properti memberikan keuntungan ganda dari uang sewa dan apresiasi harga aset.
Apa kelemahan usaha kos-kosan? Kelemahan utamanya adalah tingkat likuiditas yang cukup rendah saat butuh uang. Selain itu, Anda harus meluangkan waktu untuk mengelola operasional kost harian. Risiko penyewa yang bermasalah juga menjadi tantangan tersendiri bagi pemilik. Pemeliharaan fisik bangunan menuntut alokasi anggaran yang rutin setiap tahun.
Deposito 1 juta untung berapa? Keuntungan deposito bergantung pada suku bunga bank dan potongan pajak final. Jika bunga empat persen setahun, untung kotornya empat puluh ribu rupiah. Setelah dipotong pajak final, keuntungan bersihnya hanya sekitar tiga puluh ribuan. Nominal sekecil ini tentu tidak bisa diandalkan untuk menumbuhkan kekayaan.
Apa kelemahan deposito? Kelemahan paling fatal dari deposito adalah ketidakmampuannya melawan laju inflasi. Uang Anda memang aman, tetapi daya belinya pasti merosot tajam. Deposito murni hanya instrumen penyimpan uang, bukan alat pelipatganda kekayaan. Instrumen ini tidak cocok untuk mencapai target kebebasan finansial Anda.
Mengapa Memilih Graha Agung untuk Investasi Rumah Kost Anda?
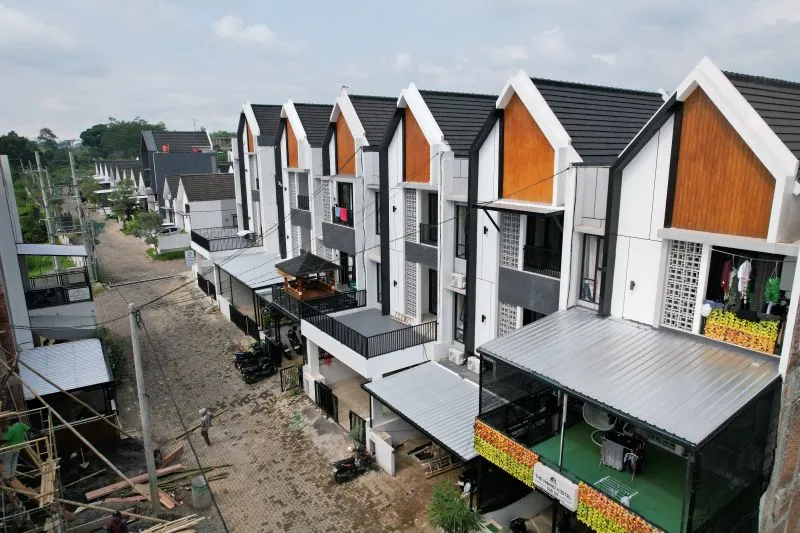
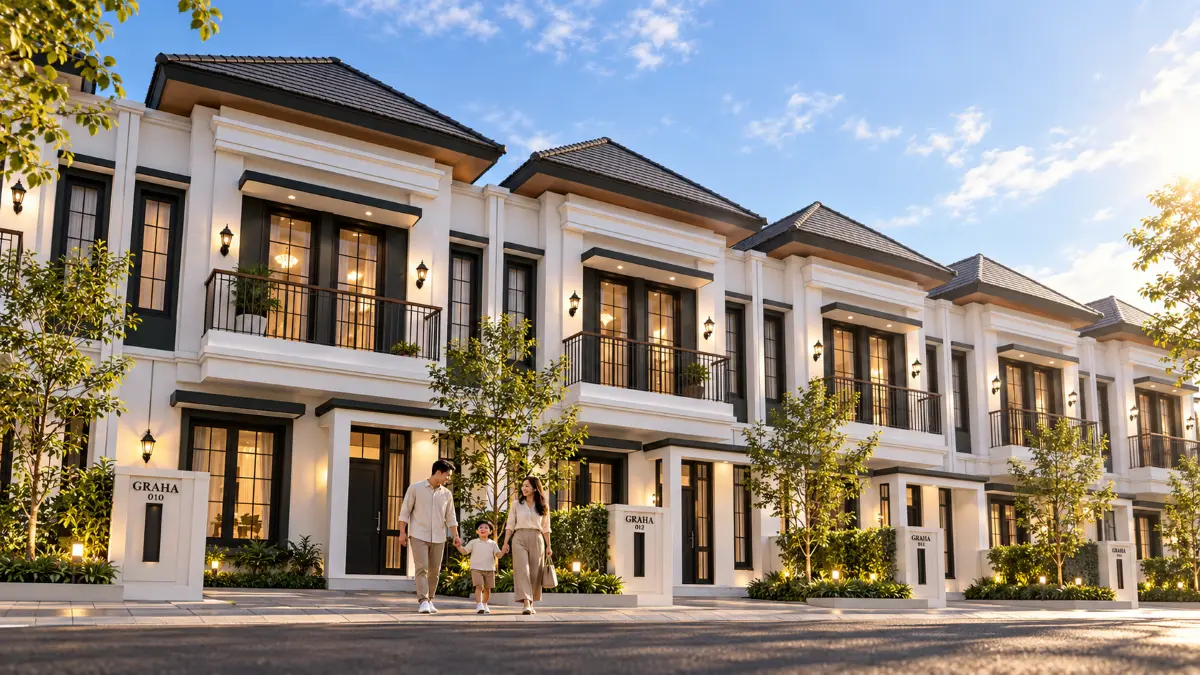
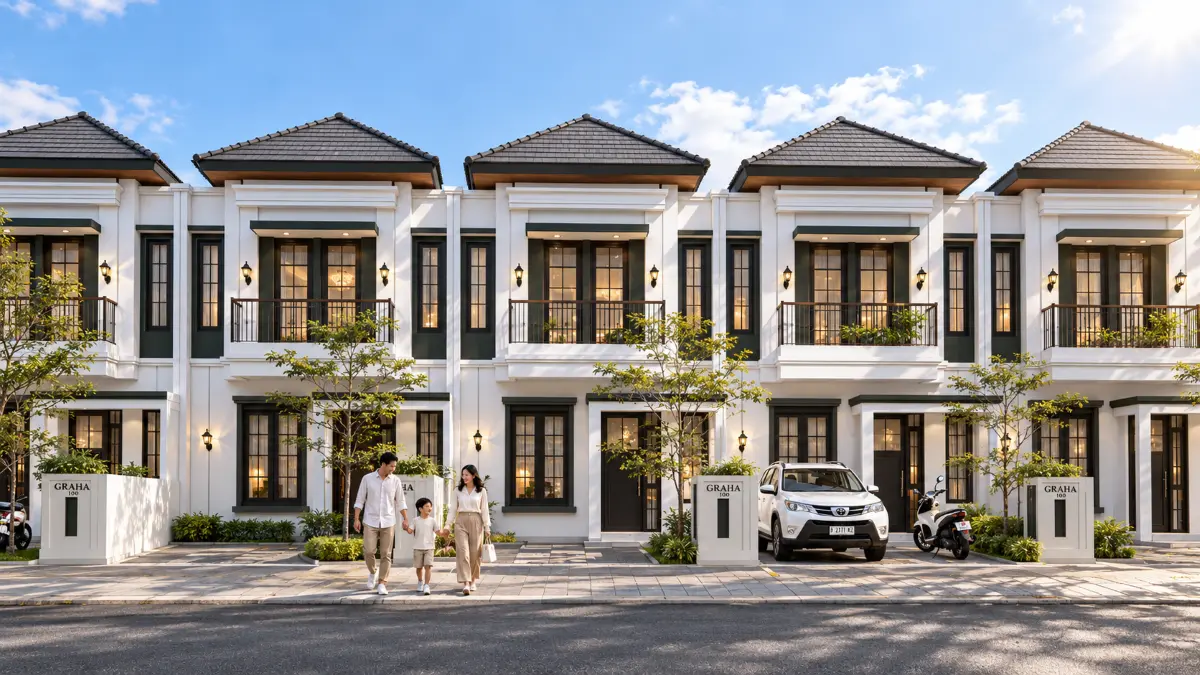
PT Tomoland hadir memberikan solusi investasi cerdas bagi Anda. Perusahaan kami telah beroperasi secara profesional sejak tahun 2009 silam. Kami sukses membangun lebih dari dua ribu unit properti berkualitas. Saat ini, kami menghadirkan Graha Agung Merjosari di Kota Malang. Proyek ini mengusung konsep hunian eksklusif bergaya American Classic yang mewah. Lokasinya sangat strategis karena dekat dengan beberapa universitas terkemuka. Universitas Brawijaya bisa ditempuh hanya dalam waktu empat menit saja. Lokasi super strategis ini menjamin turnover penyewa kost sangat tinggi.
Graha Agung Merjosari menawarkan berbagai tipe rumah yang sangat fungsional. Tersedia pilihan Tipe 65, Tipe 82, hingga Tipe 103 yang luas. Tipe 65 dilengkapi tiga kamar tidur dan dua kamar mandi. Desain ini sangat ideal untuk diubah menjadi unit hunian kost. Kami juga menyediakan fasilitas kawasan yang sangat lengkap dan premium. Penghuni bisa menikmati kolam renang, clubhouse, serta kafe dan resto. Sistem keamanan terpadu satu pintu beroperasi penuh selama dua puluh empat jam. Harga penawaran perdana dimulai dari delapan ratus jutaan saja. Segera ambil peluang investasi properti yang sangat menguntungkan ini. Hubungi admin resmi kami melalui situs web tomoland.id sekarang juga.